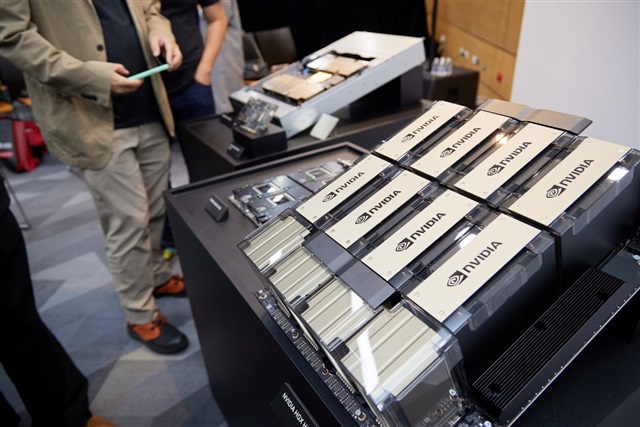
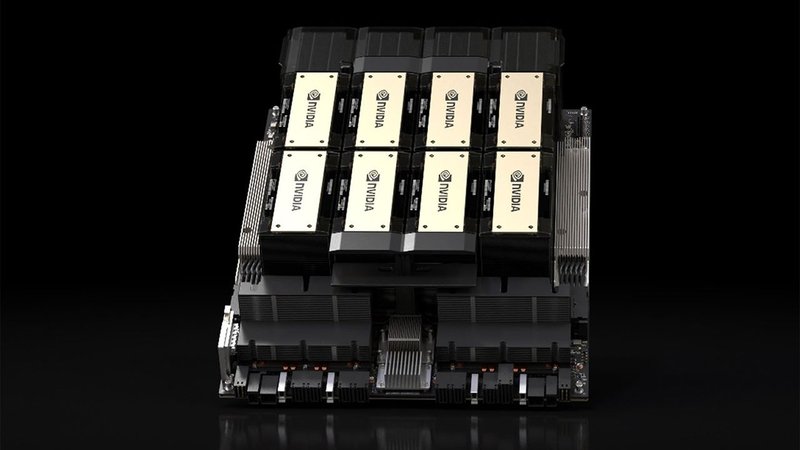
Le regole del Bureau of Industry and Security (BIS) impongono ora licenze per i data center situati fuori dagli Stati Uniti che forniscono capacità di calcolo superiore a 12 milioni di TPP a imprese con sede in Cina, Macao e altri territori soggetti a restrizioni. La notizia, riportata da DIGITIMES, colpisce un mercato cresciuto attorno a un paradosso: le GPU Nvidia non potevano essere vendute direttamente a molti acquirenti cinesi, ma potevano essere noleggiate tramite data center offshore in Asia e altrove. La nuova interpretazione delle regole BIS punta a chiudere questo canale.
Il punto non è soltanto l'ennesimo giro di vite commerciale. È il passaggio da un controllo sull'hardware come bene fisico a un controllo sulla capacità di calcolo come servizio. Un data center che aggrega migliaia di GPU e vende ore di training o inference a clienti cinesi diventa, di fatto, un esportatore di potenza computazionale avanzata. La soglia dei 12 milioni di TPP serve a identificare le installazioni rilevanti, ma il principio è più ampio: chiunque operi infrastruttura AI destinata a mercati sotto embargo deve verificare la destinazione finale, anche se i server non attraversano mai un confine.
Per il mondo del deployment on-premise e self-hosted, la conseguenza è duplice. Da un lato, le aziende che non vogliono dipendere da fornitori cloud soggetti a regole statunitensi possono trovare nella gestione diretta delle GPU un modo per ridurre l'esposizione a decisioni geopolitiche. Dall'altro, la compliance diventa un costo fisso: anche un data center regionale che serve clienti asiatici deve implementare controlli sull'uso finale, sulla localizzazione dei dati e sulla nazionalità dell'accesso. La linea tra infrastruttura neutrale e attore sottoposto a licenza si fa più sottile.
Chi ci perde sono i broker e i data center offshore che hanno costruito il proprio business sull'arbitraggio tra domanda cinese e offerta Nvidia. Chi ci guadagna, almeno nel breve periodo, sono i fornitori domestici cinesi di acceleratori e le piattaforme cloud locali, che possono assorbire parte della domanda rimasta senza accesso ai noleggi esteri. Per i fornitori occidentali di servizi AI, invece, si riduce la concorrenza per la capacità GPU disponibile, ma aumenta l'onere legale da gestire nei contratti con clienti internazionali.
A livello strutturale, questa storia segnala che la sovranità computazionale non è più solo una questione di dove girano i modelli LLM, ma di chi può vendere l'accesso a quell'elaborazione. Le valutazioni di TCO per infrastrutture AI devono includere scenari in cui l'hardware è fisicamente disponibile ma la licenza per servire determinati clienti viene negata. Il noleggio offshore diventa così un asset con un rischio geopolitico incorporato, non una semplice alternativa al CapEx.
Per chi valuta deployment on-premise, esistono trade-off tra controllo diretto, costi di compliance e flessibilità operativa; su AI-RADAR i framework dedicati a /llm-onpremise aiutano a separare i vincoli tecnici da quelli geopolitici. La vicenda cinese non chiude il dibattito: mostra che il vero collo di bottiglia, oggi, non è soltanto produrre GPU, ma decidere chi può accenderle e per conto di chi.



💬 Commenti (0)
🔒 Accedi o registrati per commentare gli articoli.
Nessun commento ancora. Sii il primo a commentare!